قروض وتمويل
القروض العقارية في الجزائر 2026: الدليل الكامل للشروط ونسب الفائدة وملف البنك
هل تحلم بامتلاك منزلك الخاص لكن أسعار العقارات تبدو بعيدة عن قدرتك؟ أنت لست وحدك. في السنوات الأخيرة، مع الارتفاع الكبير في تكلفة البناء والعقار الجاهز، أصبحت القروض العقارية في الجزائر هي الحل الأكثر واقعية لأكثر من 70% من العائلات الجزائرية. سواء كنت موظفا في القطاع العام، أو تعمل في شركة خاصة، أو حتى تاجرا، البنوك الجزائرية فتحت الباب واسعا لتسهيل حصولك على سكن.
لكن المشكلة أن معظم الناس يذهبون للبنك بدون تحضير، فيتفاجؤون برفض الملف أو بقسط شهري أكبر من طاقتهم. في هذا الدليل المحدث لعام 2026، سأشرح لك بناء على تجربة ميدانية ومتابعة عشرات الملفات، كل شيء بالتفصيل: أنواع التمويل العقاري المتاحة، الشروط الحقيقية التي تدقق فيها البنوك، كيف تحسب نسبة الفائدة المدعمة من الدولة، وما هي البنوك التي تقدم أفضل عرض، بالإضافة إلى قائمة الوثائق الكاملة ونصائح قبل التوقيع. تابع القراءة لتجهز ملفك بثقة.
1. ما هي أنواع القروض السكنية المتوفرة؟
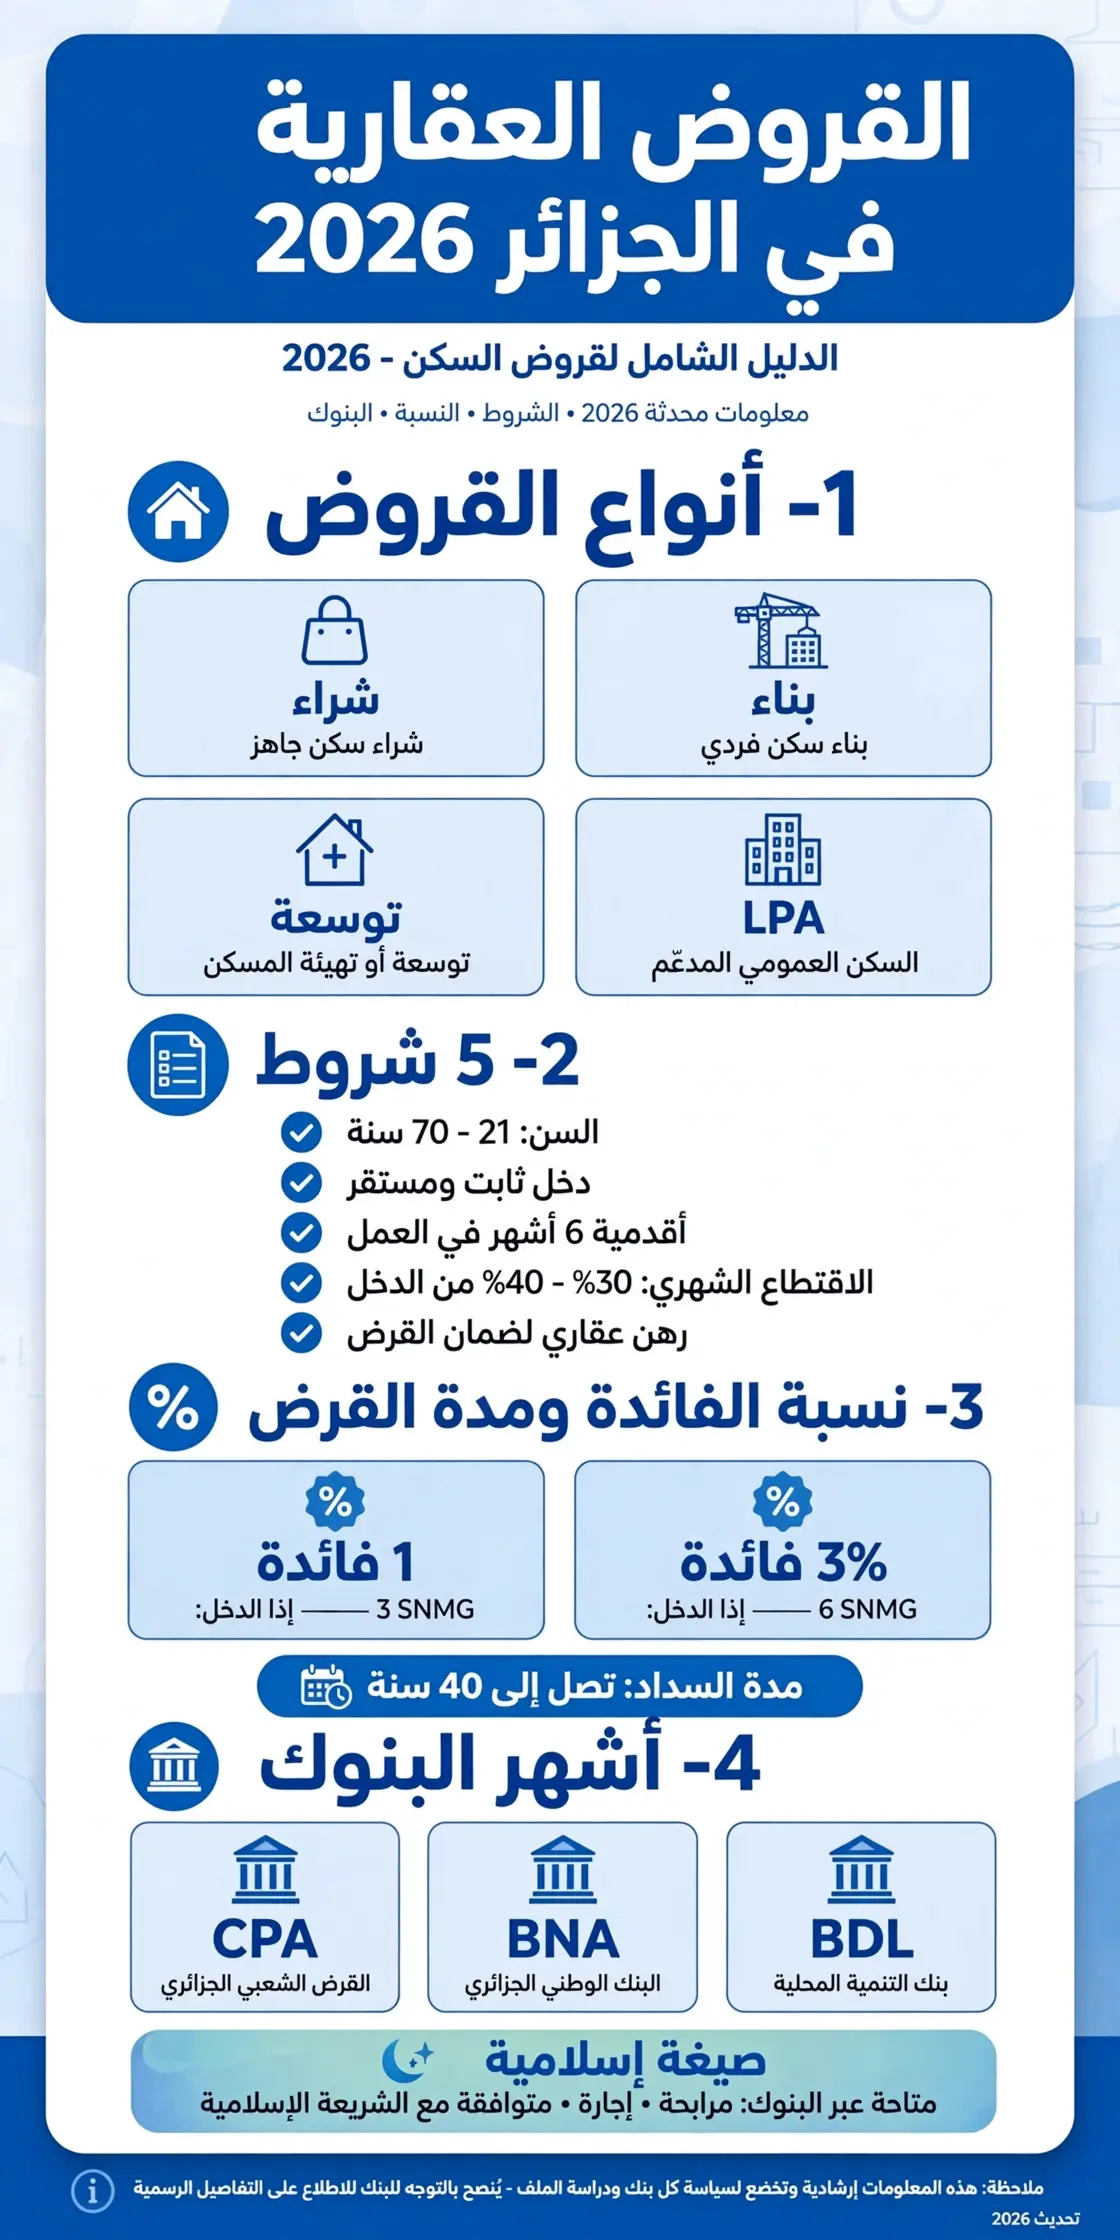
يخطئ الكثيرون عندما يظنون أن القرض العقاري هو نوع واحد. في الواقع، القانون الجزائري يسمح للبنوك بتقديم 4 صيغ مختلفة، واختيارك للصيغة الصحيحة يرفع نسبة قبولك.
أ. قرض شراء مسكن جاهز: وهو الأكثر طلبا. تشتري شقة من مرقي عقاري أو منزل من عند فرد. البنك يدفع ثمنه للبائع وأنت تسدد للبنك على 20 إلى 40 سنة. هذا النوع يتطلب وعد بالبيع موثق وتقييم خبير.
ب. قرض البناء الذاتي: موجه لمن يملك قطعة أرض بعقد ملكية ودفتر عقاري ورخصة بناء سارية. البنك لا يعطيك المبلغ دفعة واحدة، بل على أشطر حسب تقدم الأشغال، بعد زيارة خبير في كل مرة. وهو مفيد جدا لأصحاب الأراضي في الولايات الداخلية.
ج. قرض التوسعة والتهيئة: لديك منزل لكنه ضيق؟ تريد إضافة طابق أو غرفتين؟ هذا القرض يمول حتى 70% من تكلفة الأشغال. ميزته أن مبلغه أقل وإجراءاته أسرع.
د. قرض السكن الترقوي المدعم LPA وعدل 3: هذا قرض تكميلي. الدولة تعطيك سكن مدعم وتطلب منك مساهمة شخصية، وإذا لم تكن تملكها كاملة، البنك يكمل لك المبلغ.
2. الشروط الخمسة التي ستفحصها البنوك بدقة
هنا مربط الفرس. البنوك في الجزائر، سواء CPA أو BNA أو BDL، تطبق نفس المنطق.
الشرط الأول: السن والقدرة القانونية. يجب أن يكون عمرك 21 سنة على الأقل عند طلب القرض، وألا يتجاوز 70 سنة عند تسديد آخر قسط. بعض البنوك ترفعها إلى 75 سنة إذا كان لديك ضامن أو دخل مرتفع. إذا كان عمرك 50 سنة، أقصى مدة ستعطى لك هي 20 سنة فقط.
الشرط الثاني: الاستقرار المهني. البنك لا يهمه أنك تعمل فقط، بل يهمه أنك مستقر. يطلب شهادة عمل + كشف راتب 3 أشهر + عقد عمل غير محدد المدة CDI. إذا كنت جديد في العمل، يجب أن تكون لديك 12 شهر أقدمية. أما الموظفون المرسمون منذ 6 أشهر فملفهم مقبول. بالنسبة للتجار والحرفيين، يطلب سجل تجاري نشط لأكثر من سنتين + C20 و G12.
الشرط الثالث: نسبة الاقتطاع. هذه هي النقطة التي ترفض بسببها 40% من الملفات. القانون يمنع البنك من اقتطاع أكثر من 30% إلى 40% من صافي دخلك الشهري. مثال: إذا كان راتبك 60.000 دج، أقصى قسط شهري هو 24.000 دج. إذا كان لديك قرض سيارة أو قرض استهلاكي آخر، سيتم حسابه أيضا. نصيحة: سدد قروضك الصغيرة قبل طلب القرض العقاري.
الشرط الرابع: الضمانات. لا يوجد قرض بدون رهن. البنك سيطلب رهن عقاري من الدرجة الأولى على نفس العقار الذي ستشتريه. بالإضافة إلى تأمين على الوفاة والعجز CATEX وتأمين ضد الحريق والكوارث. تكلفة التأمين حوالي 0.3% من مبلغ القرض سنويا.
الشرط الخامس: المساهمة الشخصية. نادرا ما يمول البنك 100%. معظم البنوك تطلب منك 10% إلى 20% من قيمة العقار كمساهمة شخصية. كلما كانت مساهمتك أكبر، كانت نسبة الفائدة أقل.
3. نسبة الفائدة الحقيقية ومدة التسديد في 2026
هذه هي المعلومة التي يبحث عنها الجميع. الدولة الجزائرية تدعم فوائد السكن لتخفيف العبء.
حسب آخر تعليمة لوزارة المالية: إذا كان دخلك الشهري يساوي من مرة إلى 3 مرات الأجر الوطني الأدنى المضمون SNMG (حوالي 20.000 دج)، فإنك تستفيد من دعم كبير، فتدفع أنت فائدة 1% فقط والخزينة تدفع الباقي للبنك.
إذا كان دخلك من 3 إلى 6 مرات SNMG، أي من 60.000 دج إلى 120.000 دج، فإن نسبة الفائدة التي تدفعها تكون حوالي 3%.
أما إذا كان دخلك أكثر من 6 مرات SNMG، فتطبق عليك النسبة التجارية العادية التي تتراوح بين 5.5% و 6.5% حسب البنك.
مدة التسديد: من 5 سنوات إلى 40 سنة في القرض الشعبي الجزائري، 30 سنة في BNA و BDL. كلما كانت المدة أطول، كان القسط الشهري أقل، لكن التكلفة الإجمالية للقرض تكون أكبر.
4. أي بنك يقدم أفضل عرض؟ والفرق بين الكلاسيكي والإسلامي
أنصحك دائما بعدم الاكتفاء ببنك واحد. قم بجولة صغيرة:
- القرض الشعبي الجزائري CPA: يعتبر الرائد، يمول حتى 100% في بعض الحالات ومدة 40 سنة.
- البنك الوطني الجزائري BNA: عروضه قوية في التمويل الإسلامي.
- بنك التنمية المحلية BDL: مرن في تمويل البناء الذاتي.
- بنك السلام و البركة: متخصص في الصيغ الإسلامية.
ما الفرق بين القرض الكلاسيكي والقرض الإسلامي؟ في الكلاسيكي، البنك يقرضك مالا بفائدة. في الإسلامي (مرابحة)، البنك يشتري العقار بنفسه ثم يبيعه لك بهامش ربح متفق عليه ومقسط. النتيجة النهائية متقاربة، لكن الكثير من الزبائن يفضلون الصيغة الإسلامية للجانب الشرعي. اسأل عن هامش الربح وليس نسبة الفائدة.
ونصائح قبل التوقيع:
قبل أن تمضي العقد، اطلب جدول استهلاك القرض Tableau d’amortissement، واقرأ غرامات التأخير (عادة 2%)، وتأكد من إمكانية التسديد المسبق بدون غرامات. التخطيط الجيد هو مفتاح امتلاك سكن بدون ضغط مالي.