التمويل العقاري الإسلامي في الجزائر: شروط صيغتي المرابحة والإجارة المنتهية بالتمليك
في ظل الارتفاع المستمر لأسعار العقارات، أصبح من الصعب جداً على المواطن العادي اقتناء مسكن بالاعتماد على مدخراته الشخصية فقط. ولأن شريحة واسعة من المجتمع ترفض التعامل بالقروض البنكية الكلاسيكية لتجنب شبهة “الربا” والفوائد المحرمة، جاء التمويل العقاري الإسلامي في الجزائر كطوق نجاة وحل بديل يتوافق مع أحكام ومقاصد الشريعة الإسلامية، ملبياً بذلك رغبات آلاف العائلات في امتلاك مسكن العمر بطريقة “حلال”.
يعتبر التمويل العقاري الإسلامي في الجزائر اليوم من أكثر المنتجات البنكية تنافسية. في هذا الدليل التفصيلي عبر منصتكم الموثوقة، سنشرح لكم بدقة كيف تعمل هذه المنظومة المالية، وما هي أبرز الصيغ المعتمدة (كالمرابحة والإجارة)، بالإضافة إلى الشروط المطلوبة والوثائق اللازمة لتجهيز ملفكم وتقديمه للبنوك بكل ثقة.
ما هو التمويل العقاري الإسلامي في الجزائر؟
عكس القروض التقليدية التي تقوم على مبدأ إقراض المال مقابل استرداده بزيادة (فائدة)، يعتمد التمويل العقاري الإسلامي في الجزائر على مبدأ “البيع والشراء” أو “التأجير”. البنك الإسلامي أو النافذة الإسلامية لا تمنحك سيولة نقدية في يدك لتشتري بها عقاراً، بل تتدخل كطرف مشترٍ للعقار من المالك الأصلي (المرقي العقاري أو الخواص)، ثم تقوم بإعادة بيعه لك أو تأجيره لك بهامش ربح معلوم ومتفق عليه مسبقاً.
هذا التدخل المباشر للبنك في العملية التجارية يجعل المعاملة خالية من الفوائد الربوية، حيث يتحمل البنك جزءاً من المخاطرة (كضمان العيوب قبل تسليم العقار)، وهو ما يتوافق مع قرارات المجلس الإسلامي الأعلى في الجزائر.
أنواع التمويل العقاري الإسلامي في الجزائر
تتنوع صيغ التمويل العقاري الإسلامي في الجزائر لتتناسب مع طبيعة العقار وقدرة الزبون على التسديد. تعتمد البنوك حالياً على صيغتين رئيسيتين هما:
1. صيغة المرابحة العقارية (Murabaha)
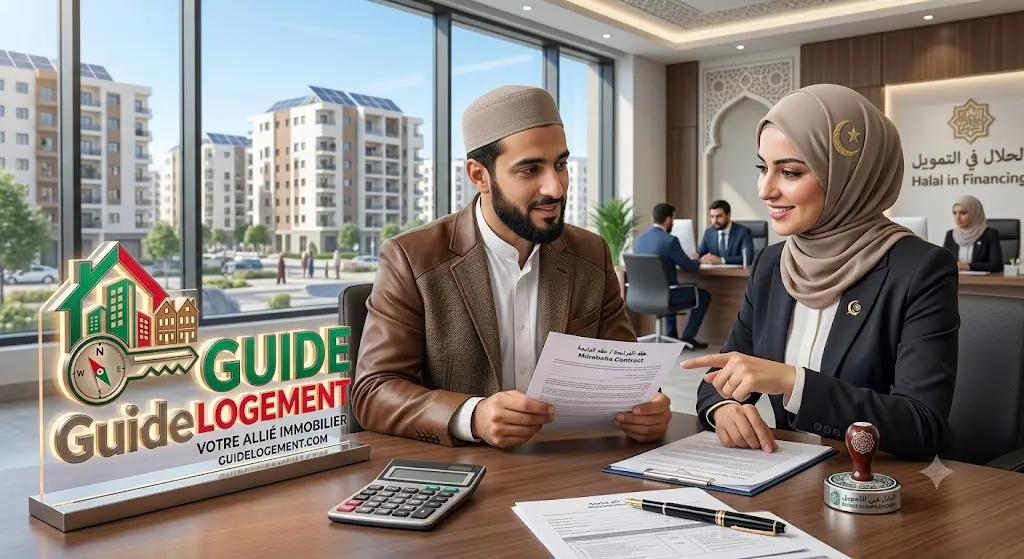
تعتبر “المرابحة” الصيغة الأكثر شيوعاً. في هذه المعاملة، تقوم باختيار مسكن (شقة أو فيلا)، ثم تتقدم بطلب للبنك. يقوم البنك بشراء ذلك المسكن لنفسه وتملكه بالكامل، ثم يعيد بيعه لك بثمن الشراء مضافاً إليه “هامش ربح” معلوم.
آلية الدفع: يتم تقسيم الثمن الإجمالي (سعر الشراء + هامش الربح) على أقساط شهرية تدفعها للبنك لمدة قد تصل إلى 25 أو 30 سنة.
الميزة الأساسية: الملكية تنتقل إليك مباشرة بعد توقيع عقد المرابحة، مع وضع البنك لإشارة رهن على العقار إلى حين تسديد آخر قسط.
2. الإجارة المنتهية بالتمليك (Ijara Mountahiya Bittamleek)
في هذه الصيغة من التمويل العقاري الإسلامي في الجزائر، يشتري البنك العقار الذي اخترته، ولكنه لا يبيعه لك فوراً. بدلاً من ذلك، يقوم البنك بتأجيره لك مقابل “أجرة شهرية”.
تُقسم هذه الأجرة الشهرية إلى قسمين: قسم يمثل ثمن الإيجار، وقسم آخر يمثل قسطاً من ثمن رقبة العقار.
الميزة الأساسية: طيلة فترة الإجارة، يبقى العقار باسم البنك. عند تسديدك لآخر قسط إيجار إلزامي، يتنازل لك البنك عن الملكية كاملة (عن طريق عقد هبة أو بيع رمزي). هذه الصيغة مفضلة للبنوك لأنها تقلل من مخاطر التخلف عن السداد.
البنوك التي تقدم التمويل العقاري الإسلامي في الجزائر
شهد قطاع التمويل العقاري الإسلامي في الجزائر نقلة نوعية في السنوات الأخيرة، حيث لم يعد مقتصراً على البنوك الأجنبية والخاصة، بل دخلت البنوك العمومية بقوة في هذا المجال بفتح “نوافذ إسلامية” مستقلة تماماً عن تعاملاتها الكلاسيكية.
إذا كنت تبحث عن هذه الخدمة، يمكنك التوجه إلى:
البنوك الإسلامية المتخصصة: مثل بنك البركة الجزائري، ومصرف السلام. هذه البنوك تقدم حلولاً شاملة ومتوافقة كلياً مع الشريعة منذ تأسيسها.
البنوك العمومية (النوافذ الإسلامية): مثل البنك الوطني الجزائري (BNA) والقرض الشعبي الجزائري (CPA). تقدم هذه البنوك عروضاً تنافسية جداً من حيث هوامش الربح المطبقة، وتسمح بتمويل شراء سكنات من الخواص أو من المرقين العقاريين، بل وتتدخل حتى في تمويل المستفيدين من برامج السكن الترقوي العمومي LPP.
شروط الاستفادة من التمويل العقاري الإسلامي في الجزائر
للحصول على الموافقة البنكية، تضع المؤسسات المالية مجموعة من الشروط التي لا تختلف كثيراً عن شروط القروض الكلاسيكية من حيث الجانب التنظيمي لضمان القدرة على السداد:
السن والأهلية: يجب أن يكون سن المتقدم بين 21 سنة ولا يتجاوز 70 سنة عند تاريخ تسديد آخر قسط.
الدخل الثابت: يُشترط إثبات دخل شهري منتظم ومستقر. عادة ما تطلب البنوك ألا يقل الدخل الصافي عن 40,000 دج كحد أدنى (تختلف القيمة من بنك لآخر).
المساهمة الشخصية (الهامش الجدي): في صيغ التمويل العقاري الإسلامي في الجزائر، لا يمول البنك 100% من قيمة العقار. يجب على الزبون دفع تسبيق مالي أو “هامش جدية” يتراوح عادة بين 10% إلى 20% من السعر الإجمالي للعقار.
طبيعة العقار: يجب أن يكون العقار المراد تمويله مكتمل البناء، جاهزاً للاستغلال، ويحوز حتماً على عقد ملكية مشهر ودفتر عقاري. البنوك لا تمول السكنات التي تباع بعقود عرفية.
ملف طلب التمويل العقاري الإسلامي في الجزائر
إذا كانت الشروط متوفرة فيك، ستحتاج إلى تحضير ملفين أساسيين:
الملف الشخصي والمالي: يشمل نسخاً من الهوية، شهادة الميلاد، شهادة العمل، كشوف الراتب لآخر 3 أشهر، وكشف الحساب البنكي (أو البريدي) لآخر 6 أشهر لتبيان الحركة المالية.
الملف التقني للعقار: يشمل وعداً بالبيع (Promesse de vente) موثقاً من طرف البائع يحدد سعر العقار، نسخة من عقد ملكية البائع، الدفتر العقاري، وشهادة المطابقة. كما يُطلب غالباً “تقرير خبرة عقارية” (Rapport d’expertise) ينجزه خبير معتمد لتحديد القيمة الحقيقية للعقار في السوق، منعاً لأي تضخيم وهمي للأسعار.
الفرق بين التمويل الإسلامي و القروض العقارية الكلاسيكية
الفرق الجوهري يكمن في “العقد”. في القروض العقارية الكلاسيكية، العقد هو عقد “قرض بفائدة”، فإذا تأخرت عن السداد، يفرض عليك البنك غرامات تأخير (فوائد مركبة). أما في التمويل العقاري الإسلامي في الجزائر، العقد هو عقد “بيع” (مرابحة). هامش الربح يُثبت يوم توقيع العقد ولا يتغير أبداً حتى لو ارتفعت نسب الفائدة في البنك المركزي، وفي حال التأخر في السداد لظروف قاهرة، لا يفرض البنك فوائد تأخيرية ربوية، بل قد تُفرض غرامات توجّه وجوباً لأعمال الخير (صناديق التبرع) ولا تدخل في أرباح البنك، كإجراء رادع للمماطلين فقط.
خلاصة
يمثل التمويل العقاري الإسلامي في الجزائر قفزة نوعية في القطاع المالي والمصرفي، حيث يوفر للمواطن الجزائري فرصة الجمع بين الاستقرار العقاري والالتزام الديني. رغم أن التكلفة الإجمالية (بسبب هوامش الربح) قد تبدو مقاربة لتكلفة القروض المدعمة، إلا أن الطمأنينة النفسية ووضوح العقود الخالية من الغرر والربا تجعل منها الخيار الأمثل والآمن للاستثمار وشراء سكن المستقبل.
في موقعكم GuideLogement، نحرص دائماً على توضيح الخيارات المتاحة أمامكم. إذا أردتم معرفة أي بنك يقدم أفضل هامش ربح في الوقت الحالي لتمويل شراء شقتكم، لا تترددوا في ترك استفساراتكم في قسم التعليقات أدناه وسنوافيكم بأحدث العروض البنكية!