أسعار السكن الترقوي المدعم LPA 2026: الجدول الرسمي للأقساط، الإعانة، والتكاليف الخفية
تبحث الكثير من العائلات الجزائرية عن أسعار السكن الترقوي المدعم LPA 2026 المعتمدة رسمياً، حيث تُعتبر هذه الصيغة -التي حلت محل الصيغة القديمة (LSP)- الملاذ المالي والأبرز للطبقة المتوسطة؛ فهي تخدم الفئة التي يتجاوز دخلها الحد المسموح به لطلب السكن الاجتماعي، وفي الوقت نفسه لا تستطيع تحمل التكاليف المرتفعة للسكن الترقوي الحر.
مع تغير تكاليف مواد البناء، يطرح المستفيدون أسئلة جوهرية: كم يبلغ السعر النهائي للشقة؟ كيف تقسم الدفعات مع المرقي العقاري؟ وما هي القيمة الحقيقية لإعانة الصندوق الوطني للسكن (CNL)؟ يقدم لكم موقع دليل السكن (Guidelogement) في هذا المقال التفاصيل الكاملة حول أسعار السكن الترقوي المدعم LPA 2026 وفق النصوص القانونية والجريدة الرسمية.
📌 تنبيه هام: الأسعار المرجعية الواردة في هذا المقال هي الأسعار القصوى المحددة بموجب التنظيمات القانونية المطبقة على مشاريع الترقية العقارية المدعمة. قد يطلب بعض المرقين العقاريين مبالغ إضافية بسيطة مقابل خدمات تكميلية أو خيارات تجهيز داخلية بناءً على عقود ملحقة معتمدة قانوناً.
1. جدول أسعار السكن الترقوي المدعم LPA 2026 حسب المناطق
على عكس صيغة “عدل”، فإن أسعار السكن الترقوي المدعم LPA 2026 ليست موحدة عبر كافة الولايات، بل ترتبط بطبيعة المنطقة الجغرافية وقيمة العقار. وقد حددت السلطات السقف المالي الأعلى الذي لا يمكن للمرقي العقاري تجاوزه.
الجدول الرسمي للأسعار القصوى (شاملة الرسوم)
| نوع الشقة | المنطقة (أ): العاصمة، وهران، عنابة، قسنطينة | المنطقة (ب): المدن الساحلية والداخلية الأخرى | المنطقة (ج): ولايات الجنوب والهضاب العليا |
| شقة F2 (غرفتين) | 250 مليون سنتيم (2,500,000 دج) | 230 مليون سنتيم (2,300,000 دج) | 210 مليون سنتيم (2,100,000 دج) |
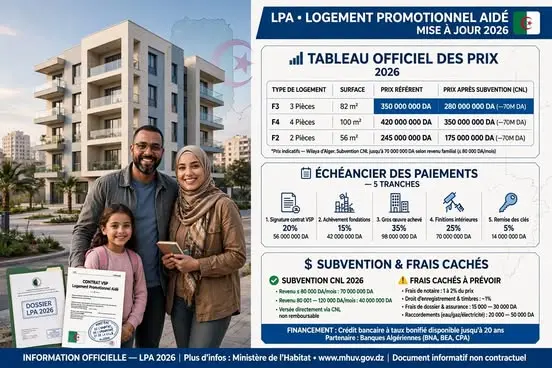
| شقة F3 (3 غرف) | 350 مليون سنتيم (3,500,000 دج) | 310 مليون سنتيم (3,100,000 دج) | 290 مليون سنتيم (2,900,000 دج) |
| شقة F4 (4 غرف) | 440 مليون سنتيم (4,400,000 دج) | 390 مليون سنتيم (3,900,000 دج) | 370 مليون سنتيم (3,700,000 دج) |
| شقة F5 (5 غرف) | 540 مليون سنتيم (5,400,000 دج) | 480 مليون سنتيم (4,800,000 دج) | 460 مليون سنتيم (4,600,000 دج) |
2. قيمة إعانة CNL وكيف تؤثر على أسعار السكن الترقوي المدعم LPA 2026
تتميز هذه الصيغة بتقديم الدولة لإعانة مالية مباشرة وغير مستردة عبر الصندوق الوطني للسكن CNL تتكفل بدفع جزء من القيمة الإجمالية للشقة. يتم حساب هذه الإعانة بناءً على الدخل الشهري المالي التراكمي للأسرة (الزوج + الزوجة).
سلم الاستفادة من إعانة الدولة
| الدخل الشهري الصافي للأسرة (الزوج + الزوجة) | قيمة الإعانة المباشرة (CNL) | وضعية المترشح |
| أقل من أو يساوي 4 أضعاف الأجر الوطني الأدنى (≤ 80,000 دج) | 70 مليون سنتيم (700,000 دج) | مؤهل للاستفادة الكاملة |
| من 4 إلى 6 أضعاف الأجر الوطني الأدنى (80,000 – 120,000 دج) | 40 مليون سنتيم (400,000 دج) | مؤهل للاستفادة جزئياً |
| أكثر من 6 أضعاف الأجر الوطني الأدنى (> 120,000 دج) | 0 دج | غير مؤهل لصيغة LPA |
💡 حساب تطبيقي: إذا حصلت على شقة F3 بولاية الجزائر العاصمة بسعر 350 مليون سنتيم، وكان الدخل الشهري للأسرة يقل عن 80,000 دج (تستفيد من 70 مليون إعانة)، فإن المبلغ الصافي الذي تلتزم بدفعه هو:
$$350\text{ مليون} – 70\text{ مليون} = 280\text{ مليون سنتيم}$$
3. رزنامة دفع أقساط السكن الترقوي المدعم للمرقي العقاري
تعتمد أسعار السكن الترقوي المدعم LPA 2026 ونظام سدادها على صيغة البيع على التصاميم (VSP) المعمول بها في قوانين الترقية العقارية المنشورة في الجريدة الرسمية الجزائرية، حيث يتم السداد عبر دفعات مرحلية كالآتي:
الدفعة الأولى (عقد الحجز – VSP): دفع 20% من السعر الإجمالي للشقة عند توقيع العقد.
الدفعة الثانية (أشغال الأساسات): دفع 15% عند الانتهاء من الأساسات (Fondations).
الدفعة الثالثة (الأشغال الكبرى): دفع 35% عند اكتمال الهيكل الخرساني والجدران (Gros œuvres).
الدفعة الرابعة (الأشغال الثانوية): دفع 25% عند استكمال شبكات الترصيص، الكهرباء، والطلاء (Second œuvres).
الدفعة الأخيرة (تسليم المفاتيح): دفع 5% المتبقية عند الاستلام النهائي.
4. مقارنة مالية: هل صيغة LPA أفضل أم سكنات عدل؟
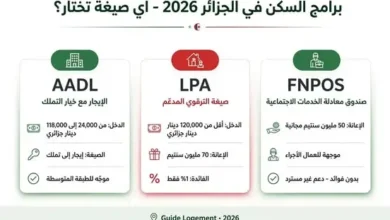
يتساءل المكتتبون عن الفرق بين تكاليف عدل و أسعار السكن الترقوي المدعم LPA 2026، ويوضح الجدول التالي أبرز الاختلافات المالية:
| وجه المقارنة | سكنات عدل (AADL) | السكن الترقوي المدعم (LPA) |
| طريقة التسديد | أقساط شهرية مريحة تمتد حتى 25 سنة | دفعات كبرى مقسمة على مدة إنجاز المشروع |
| طبيعة الملكية | بيع بالإيجار (تنتقل الملكية بعد تسديد كامل الأقساط) | ملكية تامة ومباشرة بعقد ملكية فردي وثائقي |
| استقرار السعر | قد يخضع لمراجعات أو تكاليف تأخير إدارية | سعر مرجعي ثابت ومحدد مسبقاً بموجب القانون |
| التمويل البنكي | تمويل مباشر عبر وكالة عدل | إمكانية الحصول على قرض بنكي مدعم لتغطية المتبقي |
يمكنكم الاطلاع أيضاً على مقارنة تفصيلية بين سكنات عدل وLPA لمعرفة الخيار الأنسب لميزانيتكم.
5. المصاريف والتكاليف الجانبية الملحقة
عند التخطيط المالي لتسديد أسعار السكن الترقوي المدعم LPA 2026، يجب تخصيص ميزانية احتياطية تتراوح بين 15 إلى 25 مليون سنتيم لتغطية التكاليف الإدارية التالية:
أتعاب الموثق: لتحرير عقد البيع على التصاميم وتوثيقه (تتراوح بين 30,000 دج و 60,000 دج).
رسوم المحافظة العقارية: تشمل رسوم التسجيل والشهر العقاري وعقد الملكية.
فوائد القرض البنكي: في حال اللجوء إلى الاقتراض البنكي لتغطية باقي الدفعات، مع مراعاة نسبة الفائدة المدعمة (1% إلى 3%).
ولمعرفة شروط القبول وتفادي الرفض، ننصح بقراءة دليل التسجيل في البطاقية الوطنية للسكن.
الأسئلة الشائعة حول أسعار السكن الترقوي المدعم LPA 2026 (FAQ)
س1: هل يمكن الحصول على قرض بنكي لتغطية أسعار السكن الترقوي المدعم LPA 2026؟
ج1: نعم، يتيح القانون للمكتتب الحصول على قرض بنكي مدعم بنسبة فائدة منخفضة من البنوك العمومية لتغطية الأقساط المتبقية للمرقي العقاري.
س2: ما هو المبلغ الأدنى المطلوب توفره للبدء في تسديد دفعة LPA؟
ج2: يحتاج المستفيد إلى توفير الدفعة الأولى (20% من قيمة الشقة) والتي تعادل تقريباً من 50 إلى 70 مليون سنتيم حسب المنطقة وسعة الشقة.
س3: كيف تؤثر المراقبة في البطاقية الوطنية على الاستفادة؟
ج3: يتم تقاطع البيانات للتأكد من عدم ملكية المترشح أو زوجته لعقار أو قطعة أرض قابلة للبناء، وعدم الاستفادة المسبقة من أي إعانة سكنية من الدولة.