الدليل الشامل للحصول على القرض العقاري لتمويل سكنات LPP في الجزائر: الشروط، البنوك المشاركة، والملف التفصيلي
يشكل برنامج السكن الترقوي العمومي (Logement Promotionnel Public – LPP) أحد أبرز الحلول السكنية التي أطلقتها الدولة الجزائرية الموجهة للإطارات وأصحاب الدخل المتوسط. وتتولى المؤسسة الوطنية للترقية العقارية (ENPI) الإشراف على إنجاز هذه المشاريع وتوزيعها. ونظراً لأن القيمة المالية للشقق الترقوية العمومية تتطلب غلافاً مالياً معتبراً، فإن الغالبية العظمى من المكتتبين يلجؤون إلى القرض العقاري لتمويل سكنات LPP لتمويل اقتناء مساكنهم وسداد قيمتها عبر أقساط طويلة الأجل.
سواء كنت تعمل في القطاع العام، القطاع الخاص، تنشط كتاجر أو مهني حر، أو حتى متقاعد، فإن هذا الدليل التفصيلي المقدم من منصة GuideLogement يقدم لك خريطة طريق كاملة لفهم آلية الشراء بالقرض العقاري، الشروط القانونية والمالية، كيفية إعداد الملف، واختيار صيغة التمويل الأنسب لك.
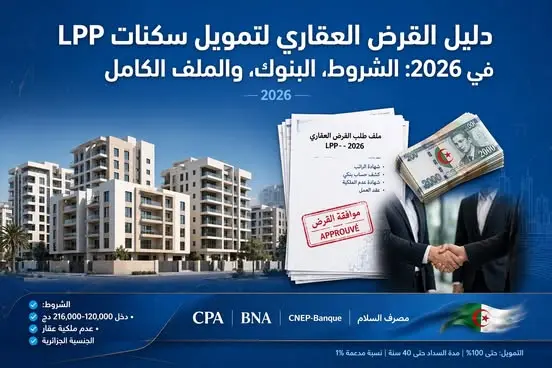
أولاً: ما هي صيغة LPP وكيف يعمل القرض العقاري لتمويل سكنات LPP ؟
صيغة السكن الترقوي العمومي تم تصميمها لسد الفجوة بين السكن الاجتماعي الموجه لذوي الدخل الضعيف، وبين العقار الحر في السوق المفتوح. تُشرف المؤسسة الوطنية للترقية العقارية (ENPI) على تنفيذ هذه المشاريع وفق مواصفات تقنية وعمرانية محددة، ويتم تحديد سعر الشقة بناءً على المساحة والموقع الجغرافي.
نظراً لأن دفع المستحقات المالية يتم عبر دفعات مقسمة خلال مراحل الإنجاز، توفر البنوك الجزائرية (سواء العمومية أو الخاصة) صيغاً تمويلية تغطي نسبة كبيرة من سعر السكن (تصل في بعض الأحيان إلى 80% أو 90% من السعر الإجمالي)، بينما يتكفل المكتتب بدفع النسبة المتبقية كـ “تمويل ذاتي” (Appورت الشخصي).
ثانياً: الشروط التنظيمية والقانونية للاستفادة من القرض العقاري لتمويل سكنات LPP
تخضع الاستفادة من القروض العقارية الموجهة لصيغة LPP لرقابة مزدوجة؛ الأولى من طرف وزارة السكن والعمران والمدينة للتأكد من أحقية طالب السكن، والثانية من طرف البنك الممول لتقييم قدرة المتقدم على السداد (Marge de Solvabilité).
تتلخص الشروط الإجبارية فيما يلي:
1. شرط عدم الملكية العقارية السابق
يجب ألا يمتلك طالب القرض أو زوجه (في حالة الزواج):
أي ملكية لعقار مخصص للسكن ذات ملكية تامة.
أي قطعة أرض صالحة للبناء.
عدم حيازة أي ملكية عقارية بأسلوب التنازل أو الملكية المشتركة التي تفي بغرض السكن.
2. شرط عدم الاستفادة من دعم الدولة
يُشترط ألا يكون طالب القرض أو زوجه قد استفاد سابقاً من أي إعانة مالية تقدمها الدولة لاقتناء أو بناء مسكن، مثل:
إعانات الصندوق الوطني للسكن (CNL).
الاستفادة من برامج البيع بالإيجار (عدل AADL).
الاستفادة من السكن الترقوي المدعم (LPA) أو السكن الاجتماعي/الريفي.
3. معيار الدخل الشهري (مستوى الأجر)
لتحديد التأهل المالي لصيغة LPP والقروض المرافقة لها، يحدد القانون الجزائري هامش الدخل الصافي الشهري للمكتتب (أو المكتتب وزوجه معاً):
الحد الأدنى للدخل: يجب أن يزيد الدخل الشهري عن 6 أضعاف الأجر الوطني الأدنى المضمون (SNMG).
الحد الأقصى للدخل: يجب ألا يتجاوز الدخل 12 ضعف الأجر الوطني الأدنى المضمون (SNMG).
📌 مثال توضيحي: إذا كان الأجر الوطني الأدنى المضمون مقدراً بـ 20,000 دج، فإن الدخل الشهري المقبول لطلب التمويل يجب أن يقع محصوراً بين 120,000 دج و 240,000 دج شهرياً.
4. السن ومدة سداد القرض
تضع المؤسسات المصرفية ضوابط عمرية لحساب فترة سداد القرض:
ألا يتجاوز سن المقترض عند سداد القسط الأخير 70 إلى 75 سنة (حسب القوانين الداخلية لكل بنك).
تتراوح فترة السداد عادة بين 5 سنوات إلى 30 سنة، وتتحدد بناءً على عمر المتقدم وقيمة الأجر الشهري.
ثالثاً: خيارات التمويل المتاحة (القروض الكلاسيكية vs التمويل الإسلامي)
تتيح المؤسسات البنكية في الجزائر خيارين رئيسيين لتمويل السكن الترقوي العمومي، مما يمنح المكتتب حرية اختيار الصيغة المتوافقة مع قناعاته وإمكانياته المالية:
1. القروض العقارية الكلاسيكية (Crédit Immobilier Classique)
تعتمد على نظام فائدة محددة (تكون إما مدعمة أو فائدة بنكية عادية حسب الاتفاقيات المبرمة بين البنوك ووزارة السكن). تقوم البنوك العمومية مثل القفي BNA، البنك الوطني الجزائري CNEP-Banque، والبنك الخارجي الجزائري BEA بتقديم هذه القروض مع نسبة تغطية عالية تصل لغاية 80% من قيمة الشقة.
2. التمويل الإسلامي (Finance Islamique)
أصبح التمويل الإسلامي خياراً واسع الانتشار لدى المكتتبين، وتوفره معظم البنوك العمومية عبر شباك التمويل الإسلامي، إضافة إلى البنوك المتخصصة (مثل بنك البركة ومصرف السلام).
صيغة المرابحة العقارية: يقوم البنك بشراء الشقة من المؤسسة الوطنية للترقية العقارية (ENPI)، ثم إعادة بيعها للمكتتب بهامش ربح معلوم ومحدد مسبقاً، ويتم تسديد الثمن على أقساط شهرية ثابتة طوال فترة العقد دون تغيير.
رابعاً: الملف الإداري المطلوب لطلب القرض العقاري لتمويل سكنات LPP
يتكون ملف طلب القرض من شقين: الوثائق الشخصية والإدارية المشتركة، ووثائق إثبات الدخل التي تختلف بختلاف النشاط المهني للمتقدم.
┌────────────────────────────────────────────────────────┐
│                   ملف القرض العقاري LPP                │
├───────────────────────────┬────────────────────────────┤
│     الوثائق الأساسية      │    وثائق إثبات الدخل       │
│  - استمارة الطلب          │  - موظفون (أجراء)          │
│  - بطاقة الهوية           │  - تجار ومهن حرة           │
│  - شهادة الإقامة          │  - متقاعدون                │
│  - مقررة التخصيص (ENPI)   │                            │
└───────────────────────────┴────────────────────────────┘
1. الوثائق الأساسية المشتركة (لكل المتقدمين)
استمارة طلب التمويل العقاري (تُسحب وتُملأ في الوكالة البنكية المختارة).
نسخة من بطاقة الهوية الوطنية البيومترية سارية المفعول.
شهادة الميلاد (رقم 12).
بطاقة عائلية للحالة المدنية (للمتزوجين) أو شهادة العزوبية/الترمل.
شهادة إقامة حديثة (لا تتعدى مدة إصدارها 3 أشهر).
نسخة طبق الأصل من قرار تخصيص سكن ترقوي عمومي (LPP) الصادر رسمياً عن المؤسسة الوطنية للترقية العقارية (ENPI).
2. الوثائق الخاصة بإثبات الدخل (حسب المهنة)
أ. بالنسبة للعمال الأجراء (قطاع عام وخاص):
شهادة عمل حديثة تثبت الترسيم أو عقد عمل محدد/غير محدد المدة.
كشوف الراتب (Fiches de paie) للشهور الثلاثة (03) الأخيرة.
كشف الحساب البنكي أو البريدي (CCP) لآخر 6 أشهر.
التصريح السنوي بالأجور (DAS) صادرة عن النافلة (CNAS) بالنسبة لعمال القطاع الخاص.
ب. بالنسبة لأصحاب المهن الحرة والتجار غير الأجراء:
نسخة من السجل التجاري أو بطاقة الحرفي أو الاعتماد المهني.
شهادة الوجود الجبائي (Matricule Fiscal).
الجدول الضريبي (شهادات C20) للسنوات المالية الثلاث الأخيرة.
مستخرج جدول الضرائب (Extrait de rôle) صافٍ من الديون أو يحتوي على جدول تسديد.
كشف الحساب البنكي التجاري للشركة أو الحساب الشخصي لآخر 12 شهراً.
ج. بالنسبة لفئة المتقاعدين:
شهادة دخل حديثة مسلّمة من الصندوق الوطني للتقاعد (CNR).
كشف الحساب البريدي (CCP) أو البنكي للشهور الستة الأخيرة يظهر صب منحة التقاعد.
خامساً: الخطوات العملية لدفع الملف واستلام القرض العقاري لتمويل سكنات LPP
تتم المعاملة البنكية لاقتناء سكن LPP وفق مسار منظم يتكون من 5 مراحل رئيسية:
مرحلة الدراسة المسبقة (Simulation): يتقدم المكتتب إلى الوكالة البنكية بقرار التخصيص وكشف الراتب لإجراء محاكاة أولية لتحديد المبلغ الأقصى الذي يمكن للبنك اقراضه ومدة السداد وقيمة القسط الشهري.
إيداع الملف المالي: بعد استكمال كافة الوثائق المطلوبة، يُودع الملف لدى مصلحة القروض بالبنك لتقييم السيولة والموافقة الإدارية.
الحصول على الموافقة المبدئية (Accord إطار): يصدر البنك إشعاراً بالموافقة المبدئية يحدد فيه المبلغ الممول واشتراطات التمويل الذاتي.
تسديد التمويل الذاتي وتوقيع العقد: يقوم المكتتب بدفع حصته المالية الأولية لحساب ENPI، ثم يتم توقيع عقد القرض البنكي وعقد البيع بناءً على التصاميم (VSP) عند الموثق المعتمد.
تحويل المبالغ: يتكفل البنك بتحويل الدفعات المالية المتبقية مباشرة إلى حساب المؤسسة الوطنية للترقية العقارية وفق رزنامة تقدم الأشغال.
سادساً: حلول للتعثر أو رفض الملف البنكي
في بعض الحالات الميدانية، قد يواجه المكتتب عقبات أثناء دراسة ملفه التمويلي. إليك أبرز الحلول الموصى بها:
مشكلة عدم كفاية الأجر: إذا كان أجر المكتتب بمفرده لا يغطي القسط الشهري المطلوب للشقة، يتيح القانون خيار الكفيل الضامن (Co-emprunteur)؛ حيث يمكن ضم دخل الزوج أو الزوجة (أو أحد الوالدين في بعض التسهيلات البنكية) لرفع قيمة التمويل المتاح.
وجود قروض سابقة (Crédit en cours): إذا كان المتقدم يقتطع قسطاً لقرض سيارة أو قرض استهلاكي آخر، يُفضل تسوية القرض القديم أو خفض قيمته لتوسيع هامش الاقتطاع المسموح به للقرض العقاري (والذي لا يتعدى عادة 30% إلى 40% من الأجر الصافي).
الأسئلة الشائعة حول القرض العقاري LPP
هل يمكن للمغتربين (الجالية الجزائرية بالخارج) التقديم على سكن LPP عبر القرض البنكي؟
نعم، تتيح المؤسسة الوطنية للترقية العقارية بالتعاون مع البنوك العمومية إمكانية فتح التقديم للمواطنين المقيمين بالخارج، شريطة تقديم كشوف الراتب والتصريحات الضريبية الصادرة من دولة الإقامة مترجمة ومصادق عليها، واستيفاء الشروط القانونية الخاصة بعدم الملكية في الجزائر.
هل يمكن السداد المبكر للقرض العقاري؟
نعم، يحق للمقترض تسديد قيمة القرض جزئياً أو كلياً قبل انقضاء المدة المحددة في العقد (Remboursement Anticipé)، وذلك وفق بنود الإشعارات المنصوص عليها في العقد البنكي.
ما العمل إذا تأخرت مؤسسة ENPI في تسليم السكن؟
علاقة القرض بينك وبين البنك تظل قائمة وفق الجدول الزمني المتفق عليه، بينما تنظم بنود عقد البيع بناءً على التصاميم (VSP) الموقع عند الموثق العلاقة بينك وبين مؤسسة ENPI والمتطلبات التعويضية في حال وجود تأخير غير مبرر في التسليم.
💡 إخلاء مسؤولية وتوجيه هام من GuideLogement:
منصة GuideLogement هي دليل توجيهي واستشاري مستقل يقدم الشروحات الإدارية لتسهيل المعاملات للمواطنين، ولا تمثل أي جهة حكومية أو بنكية. تختلف نسب الفائدة والشروط التفصيلية الدقيقة من بنك لآخر وبحسب التحديثات التنظيمية الصادرة عن بنك الجزائر والمؤسسة الوطنية للترقية العقارية (ENPI)، لذا يُنصح دائماً بالتقرب من أقرب وكالة بنكية لإجراء المحاكاة المالية المباشرة.