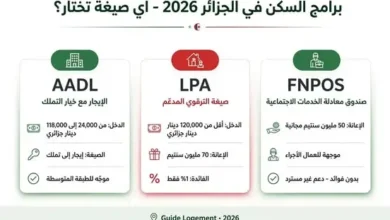
عندما تبدأ رحلة البحث عن سكن في الجزائر، يجد المواطن نفسه عادةً أمام خيارين رئيسيين مدعمين من الدولة: صيغة البيع بالإيجار (AADL) وصيغة الترقوي المدعم (LPA).
للوهلة الأولى، قد يبدو الهدف واحداً وهو “امتلاك مفتاح شقة”، لكن في الواقع، نحن نتحدث عن فلسفتين مختلفتين تماماً في التمويل، طريقة الملكية، والإجراءات الإدارية. هذا الالتباس يطرح سؤالاً جوهرياً على كل رب أسرة: أيهما الأنسب لي ولعائلتي؟
في هذا الدليل المفصل عبر منصة Guide Logement، سنقوم بتشريح الفرق بين سكنات عدل و LPA الجوهري، لنمنحك الرؤية الواضحة التي تحتاجها لاتخاذ قرار مستنير يتماشى مع وضعك المالي.
الجزء الأول: تشريح صيغة عدل (AADL) – فلسفة البيع بالإيجار
الاسم الرسمي: البيع بالإيجار (Location-Vente).
الجهة المسؤولة: الوكالة الوطنية لتحسين السكن وتطويره (AADL) حصراً.
صيغة “عدل” هي عقد بينك وبين الوكالة مباشرة. المبدأ بسيط: الدولة تبني السكن، وأنت تحصل عليه مقابل دفع مساهمة أولية (أشطر)، ثم تسدد الباقي على شكل أقساط شهرية تُعتبر “بدل إيجار”.
1. آلية التمويل والدفع في صيغة عدل
العملية هنا ثنائية ولا تتضمن طرفاً ثالثاً كالبنك:
المساهمة الأولية (الأشطر): تدفع نسبة من السعر الإجمالي للسكن (20% أو 25%)، مقسمة على 4 أشطر تُدفع في مراحل مختلفة من تقدم المشروع.
الأقساط الشهرية: بعد استلام المفاتيح، تبدأ بدفع الإيجار الشهري، والذي يمثل سداداً لباقي ثمن الشقة.
المدة: تستمر فترة السداد لمدة طويلة تصل إلى 20، 25، أو حتى 30 سنة في البرامج الجديدة.
2. طبيعة الملكية
هذه نقطة جوهرية في فهم الفرق بين سكنات عدل و LPA. في صيغة عدل، أنت لا تملك الشقة في اليوم الأول:
أنت تعتبر “مستأجراً ذاهباً للتملك”.
لا تنتقل إليك الملكية التامة (العقد النهائي) إلا بعد تسديد آخر قسط شهري.
لا يمكنك بيع السكن أو التصرف فيه كمالك قانوني حتى انتهاء السداد الكامل.
3. المزايا والعيوب
✅ المزايا:
تجنب البنوك: غياب القرض البنكي يعني غياب “الفوائد الربوية”، وهو عامل حاسم للكثيرين.
سعر ثابت: سعر السكن محدد ومعروف مسبقاً من طرف الدولة.
إجراءات موحدة: تتعامل مع جهة واحدة فقط.
❌ العيوب:
الملكية المؤجلة: عدم امتلاك “عقد ملكية” سريع.
طول مدة الانتظار: بين التسجيل واستلام المفاتيح غالباً ما تكون المدة طويلة.
قيود التصرف: يمنع بيع السكن أو تأجيره قانونياً لفترة طويلة.
الجزء الثاني: تشريح الترقوي المدعم (LPA) – فلسفة الملكية الفورية
الاسم الرسمي: السكن الترقوي المدعم (Logement Promotionnel Aidé).
الجهات المسؤولة: مرقي عقاري + بنك + الصندوق الوطني للسكن (CNL).
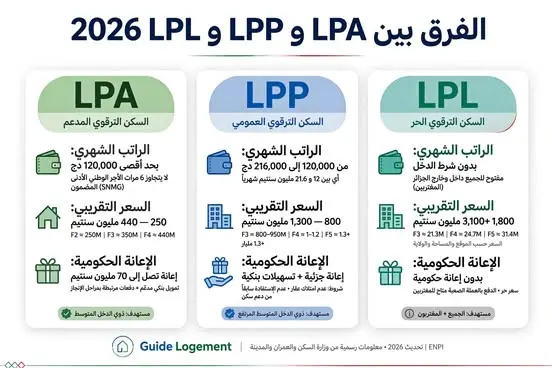
صيغة الترقوي المدعم هي عملية “شراء” كلاسيكية لكنها مدعومة. أنت تشتري شقة من مرقٍ عقاري، والدولة تساعدك بجزء من المبلغ.
1. آلية التمويل والدفع في LPA
العملية هنا ثلاثية الأطراف (أنت، المرقي، والبنك):
المساهمة الأولية: تدفع حصتك الشخصية للمرقي العقاري.
إعانة الدولة: الصندوق الوطني للسكن (CNL) يقدم لك إعانة مالية لا تُرد، تُدفع مباشرة للمرقي لتقليل السعر الإجمالي.
القرض البنكي: المبلغ المتبقي من سعر الشقة (بعد خصم الدفعة والإعانة) يجب أن تموله غالباً عبر قرض بنكي.
لمعرفة تفاصيل الشروط المطلوبة للتسجيل في هذه الصيغة، راجع مقالنا حول [ شروط وملف السكن الترقوي المدعم LPA 2026].
2. طبيعة الملكية
هنا يكمن الفرق الأكبر عند بحث الفرق بين سكنات عدل و LPA. في صيغة LPA، أنت تصبح مالكاً للعقار فوراً:
تحصل على “عقد ملكية” باسمك بمجرد توقيع العقد النهائي.
يكون السكن مرهوناً (Hypothéqué) لصالح البنك كضمان لسداد القرض.
بمجرد تسديد القرض، يتم رفع الرهن وتصبح مالكاً حراً للعقار.
3. المزايا والعيوب
✅ المزايا:
الملكية الفورية: الحصول على عقد ملكية يمنحك أماناً كبيراً.
إعانة مباشرة: الدولة تمنحك مبلغاً مالياً غير مسترد.
مرونة الاختيار: إمكانية اختيار المرقي العقاري أو موقع المشروع.
❌ العيوب:
القرض البنكي: الاعتماد على البنك إلزامي تقريباً لتغطية التكلفة (إلا إذا مولت من مالك الخاص).
جودة متفاوتة: جودة البناء تعتمد كلياً على مدى احترافية المرقي العقاري.
إجراءات معقدة: تتعامل مع 3 جهات مختلفة (المرقي، البنك، الصندوق).
الجزء الثالث: جدول المقارنة (وجهاً لوجه)
لتوضيح الفرق بين سكنات عدل و LPA بصورة مبسطة، صممنا لك هذا الجدول المقارن:
| وجه المقارنة | صيغة عدل (AADL) | صيغة الترقوي المدعم (LPA) |
| طبيعة الصيغة | البيع بالإيجار (Location-Vente) | بيع مدعم (Aidé) |
| طبيعة الملكية | مستأجر تصبح مالكاً (بعد 25-30 سنة) | مالك منذ البداية (مرحلة عقد الملكية) |
| الجهة المسؤولة | وكالة AADL (جهة حكومية واحدة) | مرقي عقاري + بنك + صندوق CNL |
| طريقة التمويل | أشطر (مساهمة أولية) + أقساط شهرية للوكالة | مساهمة أولية + إعانة دولة + قرض بنكي |
| القرض البنكي | لا يوجد قرض بنكي | إلزامي في أغلب الأحيان لتغطية التكلفة |
| سعر السكن | سعر موحد ومحدد من الدولة | يختلف السعر حسب تكلفة المشروع والمنطقة |
الجزء الرابع: القرار – أي صيغة تختار؟
الاختيار يعتمد بالكامل على وضعك المالي، أولوياتك، ومبادئك:
اختر صيغة عدل (AADL) إذا:
أولويتك تجنب القروض البنكية: إذا كنت ترفض التعامل بالفوائد البنكية، فصيغة عدل هي الأنسب.
كنت موظفاً بدخل ثابت: الأقساط الشهرية الثابتة والمنخفضة تناسب الموظفين.
كنت صبوراً: مستعد للانتظار للحصول على سكن ولا تحتاج لعقد الملكية فوراً.
اختر صيغة الترقوي المدعم (LPA) إذا:
أولويتك هي عقد الملكية: تريد أن تشعر بالأمان وأن السكن مسجل باسمك من اليوم الأول.
لديك مرقي عقاري موثوق: إذا كنت تعرف مشروعاً جيداً في ولايتك.
لا تمانع التعامل مع البنك: أو تمتلك السيولة المالية الكافية لتغطية فارق السعر دون بنك عبر التمويل الذاتي، أو التمويل الإسلامي.
للمزيد من التوجيهات حول برامج السكن، يمكنك زيارة [ موقع وزارة السكن والعمران والمدينة].
هل تفضل مشاهدة الشرح بدلاً من القراءة؟ 🎥 لتوضيح الصورة أكثر وتسهيل فهم كافة التفاصيل والإجراءات التي ذكرناها، أعددنا لكم فيديو تفصيلي وحصري على قناتنا. 👇 ندعوكم لمشاهدة الفيديو بالكامل من خلال الرابط أدناه، ولا تنسوا الاشتراك في القناة وتفعيل الجرس ليصلكم كل جديد حول أخبار السكن والعقارات في الجزائر: 👇