عندما يتخذ المواطن الجزائري قرار التقديم على سكن مدعم من الدولة، يجد نفسه أمام صيغتين سكنيتين هما الأكثر انتشاراً واستقطاباً للطبقة المتوسطة. ولذلك، فإن استيعاب الفرق بين عدل و LPA يمثل خطوة مفصلية لبناء خريطة طريق مالية وقانونية واضحة تجنب العائلة العقبات الإدارية والتعثرات المالية في مراحل دفع المستحقات أو استلام العقار.
ورغم أن الهدف الأسمى لكلا البرنامجين يكمن في تمكين المواطنين من الحصول على سكن لائق بأسعار سقفية مدعمة، إلا أن هناك تباينات جذرية تنظم العلاقة بين المكتتب والإدارة، بدءاً من أسلوب التمويل وشروط الأهلية، مروراً بطبيعة عقود الملكية، وصولاً إلى الجهات المسؤولة عن التنفيذ. وفي هذا الدليل الميداني الشامل عبر منصة GuideLogement، نقدم لك تشريحاً دقيقاً ومفصلاً يغطي كافة جوانب الفرق بين عدل و LPA.
المفاهيم الأساسية: الفلسفة والنموذج الاقتصادي لكل صيغة
قبل الخوض في التفاصيل الإدارية، يتوجب فهم الفلسفة التنظيمية والنموذج الاقتصادي المستند لكل برنامج سكن:
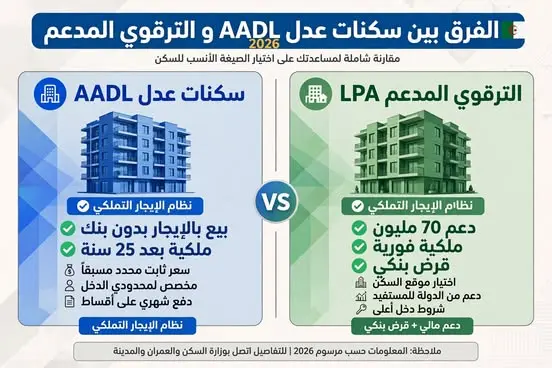
صيغة “عدل” (AADL – البيع بالإيجار): تعتمد على نموذج التمويل المباشر بين المواطن والدولة عبر وسيط إداري موحد هي “الوكالة الوطنية لتحسين السكن وتطويره”. المستفيد يدفع مقابل الحصول على حق الإشغال المتبوع بالتمليك التدريجي دون التعامل المباشر مع مؤسسات بانكية لإبرام القروض.
صيغة “الترقوي المدعم” (LPA – الشراء المدعم): تعتمد على نموذج المقاولة والشراكة الثلاثية بين مرقٍ عقاري (يتولى الإنجاز)، بنك مالي (يوفر القرض العقاري أو التمويل الإسلامي)، والدولة ممثلة في الصندوق الوطني للسكن CNL (الذي يمنح المكتتب إعانة مالية مباشرة غير قابلة للاسترداد).
الجزء الأول: تشريح صيغة “عدل” (AADL) – البيع بالإيجار
تُصنف صيغة “عدل” كبرنامج سكني حكومي موجه لذوي الدخل المتوسط، وتتم المعاملة فيه حصرياً عبر الوكالة الوطنية لتحسين السكن وتطويره (AADL).
1. آلية التمويل والدفع
غياب القروض البنكية المباشرة: تتم المعاملات المالية مباشرة بين المكتتب ووكالة “عدل”، مما يجنب المستفيد المعاملات المصرفية التقليدية.
المساهمة الأولية (الأشطر): يدفع المكتتب نسبة محددة من السعر الإجمالي للشقة تقسم على دفعات (أشطر) تتزامن مع مراحل تقدم البناء.
الأقساط الشهرية: بعد استلام المفاتيح، يدفع المستفيد مبالغ شهرية تُحسب كبدل إيجار يؤدي إلى الملكية، وتستمر مدة السداد لفترات طويلة تصل إلى 25 أو 30 سنة.
2. طبيعة الملكية القانونية
ملكية مؤجلة: يُعتبر المستفيد في نظر القانون “مستأجراً ذاهباً للتملك”.
استخراج عقد الملكية: لا تنتقل الملكية التامة ولا يتم الحصول على العقد النهائي باسم المستفيد إلا بعد تسديد آخر قسط شهري.
التصرف في العقار: يُحظر قانوناً بيع الشقة أو تأجيرها رسمياً حتى الانتهاء الكلي من دفع ثمنها.
3. المزايا والعيوب
المزايا: سعر موحدد رسمياً، تفادي القروض البنكية، والتعامل مع جهة إدارية واحدة.
العيوب: التأخر في الحصول على عقد الملكية النهائي، وطول فترة الانتظار الميدانية حتى استلام الشقة.
الجزء الثاني: تشريح “الترقوي المدعم” (LPA) – الدعم والملكية الفورية
تعتمد صيغة LPA على عقد شراء عقاري كلاسيكي مدعم من الدولة، وتتداخل فيها عدة أطراف لتأمين المشروع وتسهيل التمويل.
1. آلية التمويل والدفع
الشراكة الثلاثية: يتعامل المكتتب مع المرقي العقاري (المُنَفِّذ)، البنك (المُمَوِّل)، والصندوق الوطني للسكن CNL (الداعم).
إعانة الدولة المباشرة: يمنح الصندوق الوطني للسكن (CNL) إعانة مالية غير قابلة للاسترجاع (تصل إلى 70 مليون سنتيم أو أكثر حسب مستوى الدخل) تُخصم مباشرة من الثمن الإجمالي للشقة.
التمويل البنكي الذاتي: يدفع المكتتب مساهمته المالية، ويغطي المبلغ المتبقي عبر قرض عقاري أو تمويل إسلامي من البنك. ويمكنك الاطلاع على تفاصيل آلية المعاملات البنكية في دليل التمويل والقروض العقارية عبر موقعنا.
2. طبيعة الملكية القانونية
ملكية فورية: يتحصل المستفيد على عقد ملكية رسمي (أو عقد بيع بناءً على التصاميم VSP) موثق عند الموثق منذ المراحل الأولى للمشروع.
الرهن العقاري: يكون العقار مرهوناً لصالح البنك الممول لضمان سداد القرض، ويتم رفع الرهن فور الانتهاء من دفع مستحقات البنك.
3. المزايا والعيوب
المزايا: الحصول على عقد ملكية رسمي مبكراً، والاستفادة من إعانة مالية مباشرة غير قابلة للرد من الدولة.
العيوب: إلزامية التعامل مع البنوك لتمويل الفارق المالي، وتفاوت جودة البناء بحسب جدية المرقي العقاري المختار.
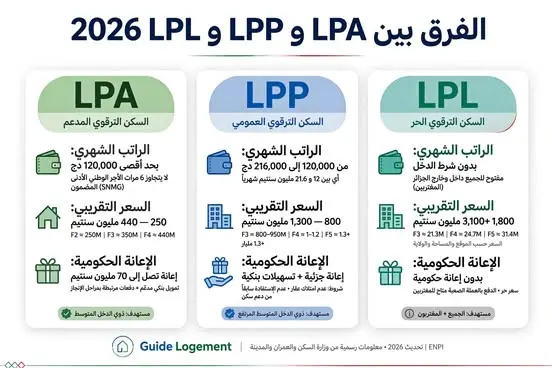
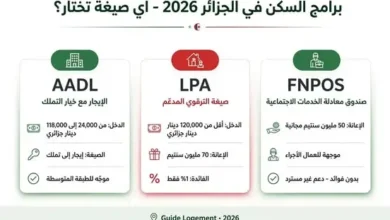
جدول المقارنة الشامل: الفرق بين عدل و LPA وجهاً لوجه
| وجه المقارنة | صيغة البيع بالإيجار (AADL) | السكن الترقوي المدعم (LPA) |
| طبيعة الصيغة | بيع بالإيجار (Location-Vente) | شراء عقاري مدعم (Aidé) |
| العقد والملكية | عقد إيجار ينتهي بالتمليك (بعد 25-30 سنة) | عقد ملكية موثق من البداية (مع رهن بنكي) |
| الأطراف المتداخلة | وكالة AADL فقط | مرقي عقاري + بنك + صندوق CNL |
| التمويل البنكي | بدون قرض بنكي مباشر | قرض بنكي أو تمويل إسلامي إجباري غالباً |
| إعانة الدولة | غير مباشرة (تغطية قيمة العقار والأرض) | إعانة مالية مباشرة تُدفع للمرقي العقاري |
| حرية التصرف | قيود صارمة حتى سداد كامل الأقساط | مسموح بالتصرف بعد سداد القرض ورفع الرهن |
كيف تختار بناءً على الفرق بين عدل و LPA؟ (سيناريوهات حاسمة)
يتوقف خيارك الأفضل بين البرنامجين على أولوياتك المالية ومدى استعدادك للتعامل مع المؤسسات المصرفية:
💡 اختر صيغة “عدل” (AADL) إذا:
كنت تفضل تجنب القروض البنكية: وتقتصر على دفع أقساط شهرية مباشرة لصالح مؤسسة حكومية.
كنت موظفاً بدخل ثابت: يناسبك الاقتطاع الشهري المباشر الممتد على مدى طويل.
تبحث عن إجراءات إدارية موحدة: دون الحاجة للتعامل مع الموثقين والمرقين العقاريين بشكل منفرد.
💡 اختر صيغة “الترقوي المدعم” (LPA) إذا:
كان “عقد الملكية” أولويتك الأساسية: وتريد ضمان وثيقة الملكية باسمك منذ بداية المشروع.
كنت مستعداً للتعامل مع التمويل البنكي: سواء عبر القروض الكلاسيكية أو صيغ التمويل الإسلامي.
كنت تتعامل مع مرقٍ عقاري موثوق: يمتلك اعتماداً رسمياً وسجلاً حافلاً في تسليم المشاريع السكنية.
أسئلة شائعة حول الفرق بين عدل و LPA (FAQ)
س1: هل يحق لمن رفض طلبه في AADL أن يقدم في LPA؟
نعم، يحق للمواطن التقديم في صيغة LPA طالما لم يستفد سابقاً من أي مسكن أو إعانة مالية، بشرط عدم وجود اسم المكتتب كمسجل مقبول بشكل نهائي في قاعدة بيانات AADL.
س2: هل تعتبر القروض المقدمة في صيغة LPA ذات فائدة ربوية؟
توفر البنوك الجزائرية حالياً نافذة التمويل الإسلامي المعتمدة من المجلس الإسلامي الأعلى (مثل صيغ المرابحة أو الإجارة المنتهية بالتمليك) لتمويل الشقق ضمن برنامج LPA للراغبين في تفادي القروض الفائديّة التقليدية.
س3: أيهما أسرع في مدة الإنجاز والتسليم: عدل أم LPA؟
تختلف المواعيد بحسب جغرافية المشروع؛ مشاريع عدل تتميز بالضخامة وربما تأخذ وقتاً أكبر للتهيئة الخارجية (VRD)، بينما مشاريع LPA تعتمد على سرعة المكتتبين في دفع المستحقات وجدية المرقي العقاري المشرف على الورشة.
س4: هل يمكن تحويل شقة LPA أو AADL للأبناء؟
في صيغة LPA، تنتقل الملكية للأبناء وفق القواعد الشرعية والقانونية للإرث لوجود عقد ملكية. أما في صيغة AADL، فتنتقل التزامات عقد الإيجار للورثة الشرعيين لاستكمال سداد الأقساط قبل انتقال الملكية.
📌 إخلاء مسؤولية وتوجيه هامي من GuideLogement:
منصة GuideLogement هي منصة إرشادية وتوجيهية مستقلة تُعنى بشرح الإجراءات الإدارية والسكنية في الجزائر، ولا تمثل أي جهة حكومية أو بنكية. تختلف التفاصيل التنظيمية بحسب التحديثات الصادرة عن وزارة السكن والعمران، لذا يُنصح دائماً بالاطلاع على الدفاتر الرسمية عند فتح باب التسجيلات.