قروض وتمويل
السكن الترقوي المدعم LPA 2026: كل ما تريد معرفته عن القرض المدعم
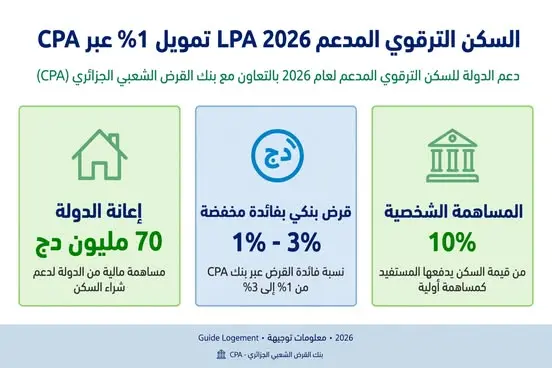
السكن الترقوي المدعم LPA 2026 يمول عبر بنك CPA بقرض بفائدة 1% مع إعانة 70 مليون.
هل تبحث عن سكن بسعر معقول وبدعم من الدولة؟ برنامج السكن الترقوي المدعم LPA 2026 هو الحل الذي أطلقته الحكومة الجزائرية خصيصا للعائلات متوسطة الدخل. البرنامج لا يمنحك سكنا مجانيا، بل يسهل عليك شراء شقة جديدة جاهزة أو في طور الإنجاز عن طريق البيع على التصاميم VSP، بسعر أقل من السوق، مع إعانة مالية مباشرة وقرض بنكي بفائدة مخفضة تصل إلى 1%.
لكن الكثير يفشل في الحصول عليه بسبب عدم فهم الشروط والتركيبة المالية. في هذا الدليل الشامل من Guide Logement، نشرح لك كل شيء من الألف إلى الياء.
ما هو برنامج LPA بالضبط؟
LPA هو صيغة سكنية ترقوية مدعمة من الدولة. الدولة تختار مرقين عقاريين خواص وعموميين لبناء مجمعات سكنية، وتحدد لهم سعر البيع الأقصى (مثلا 350 مليون لـ F3)، ثم تدعم المواطن بجزء من الثمن.
الميزة الكبرى في LPA مقارنة بـ AADL و LPP هي أنك تختار موقع السكن وتعرف المرقي، ويمكنك متابعة الأشغال بنفسك، كما أن نسبة الفائدة فيه هي الأرخص في الجزائر.
من يمكنه الاستفادة من LPA؟ 3 شروط أساسية
حتى يتم قبولك في LPA، يجب أن تستوفي هذه الشروط الثلاثة معا، وإلا يرفض ملفك تلقائيا:
1. شرط الجنسية والإقامة:
يجب أن تكون جزائري الجنسية ومقيما فعليا في الجزائر. أبناء الجالية مقبولون بشرط تقديم شهادة إقامة في الجزائر (إقامة أحد الوالدين أو إقامة خاصة بك) وإثبات أنك لا تملك سكنا في الخارج مدعما.
يجب أن تكون جزائري الجنسية ومقيما فعليا في الجزائر. أبناء الجالية مقبولون بشرط تقديم شهادة إقامة في الجزائر (إقامة أحد الوالدين أو إقامة خاصة بك) وإثبات أنك لا تملك سكنا في الخارج مدعما.
2. شرط مستوى الدخل (أهم شرط):
يجب أن لا يتعدى مجموع دخل الزوجين 6 مرات الأجر الوطني الأدنى المضمون SNMG.
بما أن SNMG في 2026 هو 20.000 دج، يعني يجب أن يكون دخلكما معا أقل من أو يساوي 120.000 دج شهريا (12 مليون سنتيم).
إذا تعدى دخلك هذا الرقم بدينار واحد، يتم توجيهك تلقائيا لصيغة LPP وليس LPA. لذلك لا تحاول تضخيم راتبك.
يجب أن لا يتعدى مجموع دخل الزوجين 6 مرات الأجر الوطني الأدنى المضمون SNMG.
بما أن SNMG في 2026 هو 20.000 دج، يعني يجب أن يكون دخلكما معا أقل من أو يساوي 120.000 دج شهريا (12 مليون سنتيم).
إذا تعدى دخلك هذا الرقم بدينار واحد، يتم توجيهك تلقائيا لصيغة LPP وليس LPA. لذلك لا تحاول تضخيم راتبك.
3. شرط الملكية العقارية:
يجب أن لا تملك أنت ولا زوجتك سكنا كاملا أو قطعة أرض قابلة للبناء، وألا تكون قد استفدت من قبل من أي إعانة من الدولة لبناء أو شراء سكن (مثل إعانة الريفي، AADL، LPP، أو إعانة CNL سابقا). يتم التحقق من هذا عبر البطاقية الوطنية للسكن.
يجب أن لا تملك أنت ولا زوجتك سكنا كاملا أو قطعة أرض قابلة للبناء، وألا تكون قد استفدت من قبل من أي إعانة من الدولة لبناء أو شراء سكن (مثل إعانة الريفي، AADL، LPP، أو إعانة CNL سابقا). يتم التحقق من هذا عبر البطاقية الوطنية للسكن.
التركيبة المالية: كيف تمول شقة LPA؟ (المعادلة الثلاثية)
سعر شقة LPA لا يدفع مرة واحدة، بل هو مكون من 3 مصادر تكمل بعضها:
أولا: المساهمة الشخصية
هي الدفعة الأولى التي تدفعها أنت من جيبك للمرقي العقاري. يحددها المرقي حسب نسبة تقدم الأشغال، لكنها غالبا بين 20% و 30% من سعر الشقة. مثلا إذا ثمن الشقة 380 مليون، تدفع حوالي 76 مليون على دفعات (عند التوقيع، عند الأساسات، عند الطابق الأول…). كلما دفعت أكثر، قل مبلغ القرض.
هي الدفعة الأولى التي تدفعها أنت من جيبك للمرقي العقاري. يحددها المرقي حسب نسبة تقدم الأشغال، لكنها غالبا بين 20% و 30% من سعر الشقة. مثلا إذا ثمن الشقة 380 مليون، تدفع حوالي 76 مليون على دفعات (عند التوقيع، عند الأساسات، عند الطابق الأول…). كلما دفعت أكثر، قل مبلغ القرض.
ثانيا: مساعدة الدولة المباشرة (إعانة CNL)
هي منحة مجانية من الدولة لا ترد، يمنحها الصندوق الوطني للسكن CNL حسب دخلك:
هي منحة مجانية من الدولة لا ترد، يمنحها الصندوق الوطني للسكن CNL حسب دخلك:
- 70 مليون سنتيم (700.000 دج): إذا كان دخلك أنت وزوجتك أقل من أو يساوي 4 مرات SNMG (أقل من 80.000 دج).
- 40 مليون سنتيم (400.000 دج): إذا كان دخلك بين 4 و 6 مرات SNMG (بين 80.000 و 120.000 دج).
هذه الإعانة تخصم مباشرة من ثمن الشقة، يعني المرقي يأخذها من الدولة وأنت لا تدفعها.
ثالثا: القرض البنكي بفائدة مدعمة
ما تبقى من ثمن الشقة بعد طرح مساهمتك وإعانة الدولة، يمكنك تمويله بقرض عقاري من بنك CPA أو BNA أو CNEP بفائدة مدعمة من الدولة (1% أو 3% بدل 6%). هذا القرض يمكن أن يصل حتى 90% من سعر الشقة وعلى مدة 40 سنة.
ما تبقى من ثمن الشقة بعد طرح مساهمتك وإعانة الدولة، يمكنك تمويله بقرض عقاري من بنك CPA أو BNA أو CNEP بفائدة مدعمة من الدولة (1% أو 3% بدل 6%). هذا القرض يمكن أن يصل حتى 90% من سعر الشقة وعلى مدة 40 سنة.
بعد حصولك على قرار الاستفادة من LPA، تتوجه للبنك ومعك الملف التالي. قسمته لك حتى لا تنسى شيئا:
الوثائق القاعدية التي يطلبها كل البنوك:
- استمارة طلب القرض العقاري (تسحبها وتملأها في وكالة CPA أو BNA).
- بطاقة عائلية للحالة المدنية (للمتزوجين) أو شهادة ميلاد للعزاب.
- نسخة من بطاقة التعريف الوطنية البيومترية سارية المفعول.
- شهادة إقامة حديثة أقل من 3 أشهر.
- عقد بيع على التصاميم VSP محرر عند الموثق، مسجل ومشهر، مع شهادة الضمان FGCMPI التي تضمن أموالك إذا أفلس المرقي.
- نسخة من قرار منح الدعم المباشر (70 أو 40 مليون) الصادر من الصندوق الوطني للسكن CNL.
ملف خاص بالعمال الأجراء (موظفون):
- كشف الراتب لآخر 3 أشهر.
- شهادة عمل حديثة لا تتجاوز شهرا.
- شهادة الانتساب CNAS + التصريح السنوي للأجور DAS إذا كنت في شركة خاصة.
ملف خاص بالعمال غير الأجراء (تجار، حرفيون، مهن حرة):
- نسخة من السجل التجاري أو بطاقة الحرفي أو الاعتماد.
- شهادة C20 تبين رقم الأعمال لآخر 3 سنوات (تستخرج من الضرائب).
- نسخة من مستخرج جدول الضرائب G12 أو G50 + شهادة تثبت تسديد الضرائب.
- شهادة الانتساب CASNOS.
ملف خاص بالمتقاعدين:
- شهادة دخل شهرية مسلمة من الصندوق الوطني للتقاعد CNR.
- كشف المعاش لآخر 3 أشهر.
نصيحة ذهبية: حضر نسختين من كل وثيقة، ورتبها في ملف بلاستيكي مقسم. موظف البنك يحب الملف المنظم ويدرسه أسرع.
الخلاصة
برنامج LPA 2026 هو أفضل فرصة حاليا للحصول على سكن بفائدة 1% فقط. المعادلة بسيطة: الدولة تعطيك 70 مليون، أنت تدفع 20%، والبنك يكمل الباقي على 40 سنة. إذا دخلك أقل من 12 مليون، لا تضيع هذه الفرصة وتوجه لدائرة السكن في ولايتك للاستفسار عن قائمة المرقين المعتمدين.
هل تريدني أحسب لك كم سيبقى لك لتدفعه إذا عرفت سعر الشقة ودخلك؟