برامج السكن
أسعار سكنات LPA 2026 الرسمية: كم تدفع فعلا بعد إعانة الدولة؟
إذا كنت تنتظر قائمة LPA في ولايتك، فأول سؤال يخطر ببالك هو: أسعار سكنات LPA 2026 ؟
صيغة LPA لي جات باش تعوض LSP القديم، راهي اليوم أفضل حل للموظف لي يخلص بين 3 ملاين و 12 مليون. لكن المشكل أن الكثير يحسب السعر المكتوب في الإعلان فقط، وينسى الإعانة والتكاليف الأخرى.
في هذا الدليل المحدث لشهر جويلية 2026، راح نكشف لك السعر الحقيقي الذي تدفعه بجيبك بعد خصم إعانة الدولة، والجدول الرسمي للأقساط الخمسة القانونية.
أولا: السعر الرسمي لسكنات LPA حسب المنطقة
وزارة السكن لا تضع سعر موحد. السعر يختلف حسب المنطقة الجغرافية لأن سعر العقار في العاصمة ليس هو في ولاية أدرار.
القانون يقسم الجزائر إلى 3 مناطق:
المنطقة A: الجزائر العاصمة، وهران، عنابة، قسنطينة.
المنطقة B: باقي المدن الكبرى مثل سطيف، باتنة، البليدة، تلمسان.
المنطقة C: ولايات الجنوب والهضاب العليا.
المنطقة B: باقي المدن الكبرى مثل سطيف، باتنة، البليدة، تلمسان.
المنطقة C: ولايات الجنوب والهضاب العليا.
وهذا هو السقف الأقصى الذي لا يمكن للمرقي أن يتجاوزه حسب قانون المالية 2026:
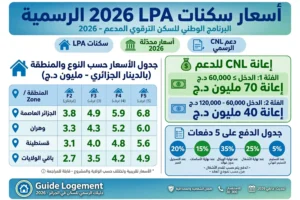
جدول الأسعار المرجعية (شامل كل الرسوم):
نوع الشقة | المنطقة A (العاصمة) | المنطقة B (المدن الأخرى) | المنطقة C (الجنوب) |
|---|---|---|---|
F2 | 250 مليون | 230 مليون | 210 مليون |
F3 | 350 مليون | 310 مليون | 290 مليون |
F4 | 440 مليون | 390 مليون | 370 مليون |
F5 | 540 مليون | 480 مليون | 460 مليون |
ملاحظة قانونية: إذا طلب منك المرقي أكثر من هذا السعر بـ 20 مليون أو أكثر بدون تبرير تجهيزات إضافية، فهذا مخالف للمادة 24 من قانون الترقية العقارية. يحق لك التبليغ لدى مديرية السكن.
ثانيا: شحال تنحيلك الدولة؟ إعانة CNL
هنا يكمن سر LPA. أنت لا تدفع 350 مليون كاملة. الدولة تعطيك إعانة مجانية لا ترد.
قيمة الإعانة تحسب على أساس دخل الزوج والزوجة مع بعض:
- إذا كان دخلكم الإجمالي أقل من 80.000 دج (أقل من 8 ملاين): تدي 70 مليون سنتيم كاملة.
- إذا كان دخلكم بين 80.000 دج و 120.000 دج (بين 8 و 12 مليون): تدي 40 مليون سنتيم.
مثال عملي يوضح كل شيء:
نفترض أنك استفدت من F3 في سطيف (المنطقة B) سعرها 310 مليون، ودخلك 6 ملاين.
الحساب: 310 مليون – 70 مليون (إعانة) = 240 مليون فقط تدفعها أنت.
الحساب: 310 مليون – 70 مليون (إعانة) = 240 مليون فقط تدفعها أنت.
يعني وفرت 70 مليون مباشرة. وهذا ما لا يوجد في عدل أو LPP.
ثالثا: كيف تخلص؟ رزنامة الأقساط الخمسة
عكس عدل لي تخلص كل شهر، في LPA تخلص على 5 دفعات حسب تقدم الأشغال. هذا يسمى البيع على التصاميم VSP.
هذا هو الجدول القانوني المعتمد من طرف الموثقين في 2026:
1. عند توقيع عقد VSP: تدفع 20% من المبلغ المتبقي.
2. عند انتهاء الأساسات: تدفع 15%.
3. عند انتهاء الهيكل والأعمدة والسقف (Gros Oeuvre): تدفع 35% وهي أكبر دفعة.
4. عند انتهاء الأشغال الثانوية (كهرباء، سباكة، دهن): تدفع 25%.
5. عند استلام المفاتيح وعقد الملكية: تدفع 5% الأخيرة.
2. عند انتهاء الأساسات: تدفع 15%.
3. عند انتهاء الهيكل والأعمدة والسقف (Gros Oeuvre): تدفع 35% وهي أكبر دفعة.
4. عند انتهاء الأشغال الثانوية (كهرباء، سباكة، دهن): تدفع 25%.
5. عند استلام المفاتيح وعقد الملكية: تدفع 5% الأخيرة.
نصيحة من Guide Logement: لازم تكون موجد على الأقل 70 إلى 90 مليون للدفعة الأولى. الكثير من المستفيدين خسروا سكناتهم لأنهم لم يجهزوا الدفعة الأولى في 30 يوم.
رابعا: التكاليف الخفية التي لا يخبرك بها المرقي
هنا يقع 90% من الناس. السعر الرسمي ليس هو كل شيء. زيد عليه:
1. مصاريف الموثق: بين 3.5 مليون و 6 ملاين لعقد VSP والعقد النهائي.
2. رسوم التسجيل في المحافظة العقارية: حوالي 2 مليون.
3. فوائد البنك: إذا راح تدير قرض، حتى لو كان مدعم 1%، راح تزيد عليك حوالي 30 إلى 60 مليون على مدار 20 سنة.
2. رسوم التسجيل في المحافظة العقارية: حوالي 2 مليون.
3. فوائد البنك: إذا راح تدير قرض، حتى لو كان مدعم 1%، راح تزيد عليك حوالي 30 إلى 60 مليون على مدار 20 سنة.
يعني لازم تدير في حسابك زيادة 15 إلى 20 مليون فوق سعر الشقة.
خامسا: LPA أو عدل؟ أيهما أرخص فعلا؟
سؤال يتكرر بزاف. الجواب يعتمد على وضعك:
- إذا عندك مبلغ أولي أو تقدر تدير قرض بسرعة: LPA أفضل، تدي عقد ملكية فردي فورا، وتقدر تبيع أو تكري بعد عامين فقط.
- إذا ما عندكش دراهم وتفضل التقسيط المريح 25 سنة: عدل أفضل، لأنك تخلص إيجار شهري صغير.
لكن من ناحية السعر النهائي، LPA يبقى أرخص بحوالي 100 مليون مقارنة بعدل لنفس المساحة، بسبب إعانة 70 مليون.
الخلاصة
سكنات LPA في 2026 تبقى أذكى استثمار للطبقة المتوسطة، لكن بشرط أن تجهز الدفعة الأولى وتفهم أن السعر المعلن ليس هو السعر النهائي.
ابدأ الآن بجمع ملفك: شهادة عدم الملكية + كشف الراتب + إقامة، وانتظر فتح التسجيلات في ولايتك التي ستكون بين سبتمبر ونوفمبر 2026 حسب تصريحات وزارة السكن.
هل تريد أن نحسب لك ثمن شقتك بدقة؟ اكتب لنا في التعليقات: نوع الشقة F3 مثلا، ولايتك، وراتبك، ونرد عليك بالسعر النهائي بعد الإعانة.