مشروع قانون المالية 2027: تسهيلات بنكية وتكفل تام بفوائد قروض إنجاز 350 ألف سكن “عدل 3”
أفاد موقع “الجزائر اليوم“ الإخباري، في تقرير صادر عن الصحفي يونس بن عمار، بأن مشروع قانون المالية لسنة 2027 حمل تدابير مالية استثنائية وتسهيلات كبرى موجهة لدعم قطاع السكن وتحديث آليات تمويل المشاريع العمرانية، وفي مقدمتها برنامج البيع بالإيجار “عدل 3” (AADL 3).
تأتي هذه الإجراءات الجديدة لتؤكد حرص الدولة على استدامة التمويل العمومي الموجه للمشاريع السكنية ذات البعد الاجتماعي، وتوفير السيولة المالية اللازمة للبنوك والمؤسسات العقارية للانطلاق الميداني في تجسيد الشطر الجديد من السكنات دون التأثر بتقلبات نسب الفائدة.
🏛️ تفاصيل المادة 207 من مشروع قانون المالية 2027
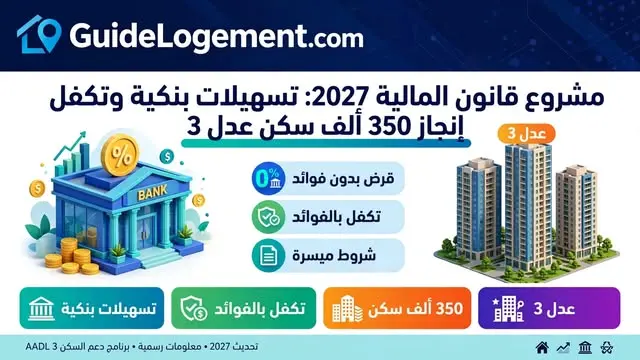
تضمنت المادة 207 من مشروع قانون المالية لسنة 2027 آلية تمويلية جديدة ترخص للخزينة العمومية بالتكفل المالي المباشر بالفوائد الناجمة عن قروض الإنجاز.
أبرز التسهيلات المالية المعتمدة:
التكفل بنسبة 100% بفوائد القروض: ترخيص الخزينة العمومية للتحمل التام لفوائد القروض الممنوحة من طرف البنوك العمومية خلال فترة التأجيل (Période Différée).
تخفيض معدلات الفائدة: إقرار دعم كلي وتخفيض بنسبة 100% على معدلات الفائدة المفروضة على القروض البنكية الموجهة لتمويل البناء.
الحجم المستهدف: يغطي هذا الدعم المالي إنجاز حصة قدرها 350 ألف وحدة سكنية بصيغة البيع بالإيجار “عدل 3” بعنوان سنة 2027.
🔄 استمرارية الآليات التمويلية واستكمال خماسية السكن (2025-2030)
تُعد هذه التدابير المالية امتداداً عقلانياً للنهج التمويلي الذي اعتمدته السلطات العمومية في تشريعات المالية السابقة، والتي كرست تكفل الخزينة بالفوائد وتخفيض نسبها لتسهيل حصول المواطنين على سكنات ملائمة بشروط ميسرة، وكان آخرها الإجراء المنصوص عليه في المادة 158 من قانون المالية لسنة 2026.
ويأتي هذا الإجراء، وفقاً لعرض الأسباب المرفق بمشروع القانون، تجسيداً للتزامات رئيس الجمهورية والسلطات العمومية الرامية إلى إنجاز مليوني (2 مليون) وحدة سكنية بمختلف الصيغ خلال الفترة الخماسية الممتدة بين 2025 و2030. ويشكل هذا البرنامج السكني الضخم محركاً أساسياً لدفع عجلة الاقتصاد الوطني وتشغيل شركات الإنجاز والمقاولات الوطنية.
💡 أثر الإجراءات الجديدة على مكتتبي سكنات “عدل 3”
تنعكس هذه التسهيلات البنكية بشكل مباشر وإيجابي على السير الحسن لمشاريع “عدل 3”:
ضمان تسريع وثيرة الإنجاز: تسديد فوائد القروض من الخزينة يضمن توفر السيولة المالية لدى شركات البناء والإنشاءات دون تأخير.
استقرار التكلفة المالية: حماية القيمة المالية للأقساط الشهرية للمكتتبين من الارتفاع التضخمي الناجم عن الفوائد المصرفية المتغيرة.
تعزيز الشراكة مع البنوك العمومية: منح ضمانات حكومية قوية للبنوك العمومية للإسهام الفعال في تمويل البرامج السكنية الكبرى.
❓ الأسئلة الشائعة حول تمويل “عدل 3” في قانون المالية 2027 (FAQ)
ما هي نسبة تكفل الخزينة بفوائد قروض “عدل 3″؟
تتكفل الخزينة العمومية بنسبة 100% من فوائد القروض الممنوحة من البنوك العمومية خلال فترة التأجيل، مع تخفيض كلي لمعدل الفائدة.
كم عدد السكنات المشمولة بهذا الدعم المالي في 2027؟
يشمل هذا الإجراء التمويلي إنجاز 350 ألف وحدة سكنية بصيغة البيع بالإيجار المبرمجة بعنوان سنة 2027.
هل يؤثر هذا القرار على القيمة الإجمالية لسعر مسكن AADL 3؟
يساهم هذا الإجراء في امتصاص الفوائد البنكية ومنع تحميل المكتتب أي عبء مالي إضافي ناتج عن فوائد التأخير أو فوائد القروض الممنوحة للمؤسسات المنجزة.